การเดินบนเส้นด้ายของ Fintech ออสเตรเลีย: นวัตกรรมท่ามกลางการตรวจสอบด้านกฎระเบียบ
เมื่อภูมิทัศน์ Fintech ของซิดนีย์เติบโตขึ้น คำถามก็ผุดขึ้นเกี่ยวกับความสามารถในการแข่งขันเมื่อเทียบกับสภาพแวดล้อมด้านกฎระเบียบที่คล่องตัวของสิงคโปร์และฮ่องกง
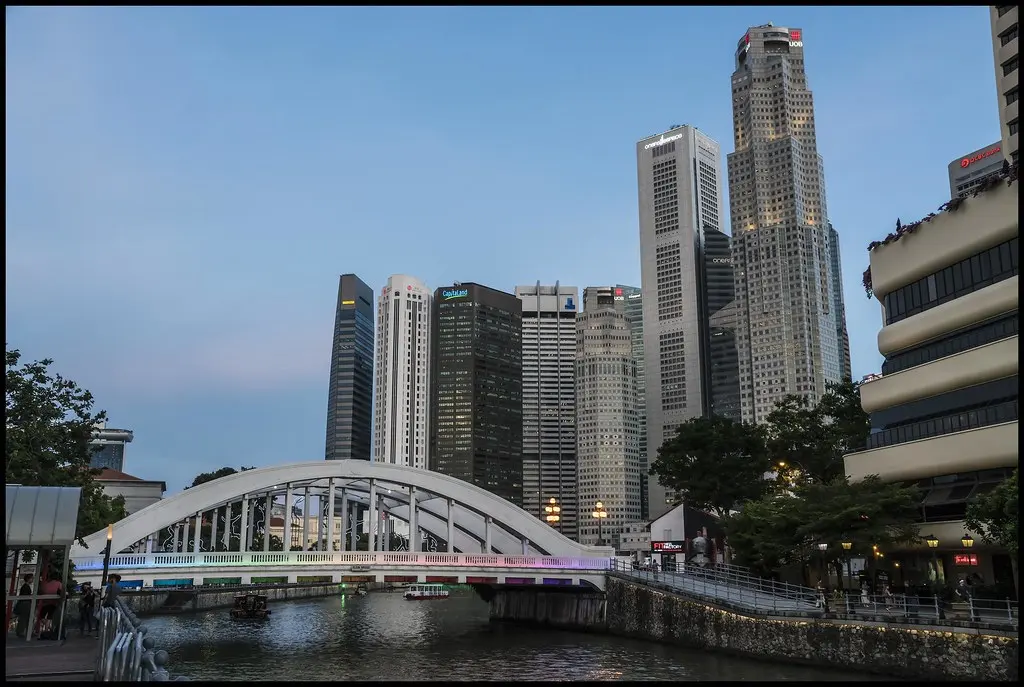
สิงคโปร์
ซิดนีย์ – สำนักงานที่อาบด้วยแสงแดดซึ่งมองเห็นท่าเรือซิดนีย์อาจฉายภาพนวัตกรรมที่ง่ายดาย แต่เบื้องล่างนั้น สตาร์ทอัพฟินเทคของออสเตรเลียกำลังต่อสู้กับภูมิทัศน์ด้านกฎระเบียบที่มักจะให้ความรู้สึกเหมือนสนามรบมากกว่ากระดานกระโดดน้ำ หลังจากที่ผมใช้เวลาหลายสัปดาห์ที่ผ่านมาพูดคุยกับผู้ก่อตั้ง นักลงทุน และผู้กำหนดนโยบายทั่วทั้งทวีป เป็นที่ชัดเจนว่าในขณะที่ออสเตรเลียมีภาคการเงินที่แข็งแกร่งและประชากรที่มีความเข้าใจด้านดิจิทัลสูง แนวทางในการกำกับดูแลฟินเทคกำลังถูกจับตามองอย่างใกล้ชิด โดยเฉพาะอย่างยิ่งเมื่อเทียบกับกรอบการทำงานที่คล่องตัวซึ่งได้รับการสนับสนุนจากคู่แข่งในภูมิภาคอย่างสิงคโปร์และฮ่องกง
การสนทนาของผม ตั้งแต่พื้นที่ทำงานร่วมกันที่พลุกพล่านใน Barangaroo ไปจนถึงร้านกาแฟที่เงียบสงบในย่านศูนย์กลางธุรกิจของเมลเบิร์น มักจะวนเวียนอยู่กับความตึงเครียดที่รับรู้ได้: ความปรารถนาที่จะส่งเสริมนวัตกรรมที่ขัดแย้งกับวัฒนธรรมการกำกับดูแลที่รอบคอบและฝังรากลึก สำนักงานคณะกรรมการกำกับหลักทรัพย์และการลงทุนแห่งออสเตรเลีย (ASIC) และหน่วยงานกำกับดูแลด้านการเงินแห่งออสเตรเลีย (APRA) เป็นที่ยอมรับว่าเป็นหน่วยงานกำกับดูแลที่ได้รับการเคารพอย่างสูงทั่วโลกในด้านการมุ่งเน้นความมั่นคง อย่างไรก็ตาม จุดแข็งนี้ในบริบทของฟินเทคที่พัฒนาอย่างรวดเร็ว อาจกลายเป็นคอขวดได้
“เจตนาดีครับ ไม่มีใครโต้แย้งว่า ASIC ต้องการปกป้องผู้บริโภคและรักษาความสมบูรณ์ของตลาด” ซาร่าห์ เฉิน ซีอีโอของบริษัท RegTech ที่กำลังเติบโตกล่าวขณะดื่มกาแฟเสมือนจริง “แต่ความเร็วที่ผลิตภัณฑ์ใหม่สามารถออกสู่ตลาดได้ที่นี่ โดยเฉพาะอย่างยิ่งหากเกี่ยวข้องกับการออกใบอนุญาตที่ซับซ้อน ช้ากว่าที่เราเห็นคู่ค้าของเราทำได้ในแซนด์บ็อกซ์ของสิงคโปร์อย่างเห็นได้ชัด มันเป็นแนวคิดที่ว่า 'พิสูจน์ให้เห็นก่อน' ที่ขัดขวางการทดลอง” ความรู้สึกนี้สะท้อนรายงานล่าสุดของ KPMG ซึ่งในขณะที่ยกย่องความแข็งแกร่งโดยรวมของบริการทางการเงินของออสเตรเลีย ได้เน้นย้ำถึงลักษณะที่ 'ครอบคลุม' ของการกำกับดูแลว่าเป็นอุปสรรคต่อผู้เข้าร่วมรายใหม่
แซนด์บ็อกซ์ด้านกฎระเบียบของออสเตรเลีย ซึ่งเปิดตัวในปี 2559 เดิมทีได้รับการยกย่องว่าเป็นก้าวไปข้างหน้า โดยอนุญาตให้บริษัทต่างๆ ทดสอบบริการทางการเงินบางอย่างได้นานถึง 12 เดือนโดยมีข้อยกเว้นจำกัด อย่างไรก็ตาม การใช้งานยังอยู่ในระดับปานกลางเมื่อเทียบกับแซนด์บ็อกซ์ที่กว้างขวางและทำซ้ำได้มากขึ้นซึ่งเสนอโดยธนาคารกลางสิงคโปร์ (MAS) ผู้ก่อตั้งรายหนึ่งที่ผมได้พูดคุยด้วย ซึ่งเพิ่งเปลี่ยนเส้นทางสตาร์ทอัพด้านการชำระเงินไปยังเอเชียตะวันออกเฉียงใต้ ชี้ให้เห็นว่าเกณฑ์คุณสมบัติที่เข้มงวดของแซนด์บ็อกซ์ของออสเตรเลียและขอบเขตที่จำกัดสำหรับข้อยกเว้นหมายความว่ามักจะรู้สึกเหมือนเป็นเวอร์ชัน 'ไลต์' ของการปฏิบัติตามข้อกำหนดอย่างเต็มรูปแบบมากกว่าที่จะเป็นพื้นที่ทดลองอย่างแท้จริง “เราใช้เวลาส่วนใหญ่ไปกับการชี้แจงสิ่งที่เรา ทำไม่ได้ มากกว่าการสร้างและทดสอบจริง” เขากล่าวพร้อมกับความไม่พอใจที่เห็นได้ชัดเจน
นี่ไม่ได้หมายความว่าออสเตรเลียไม่มีข้อดี กฎหมายคุ้มครองผู้บริโภคของออสเตรเลียให้การคุ้มครองที่แข็งแกร่ง สร้างความไว้วางใจในบริการทางการเงิน และความรู้ด้านดิจิทัลที่สูงของประเทศเป็นพื้นที่ที่อุดมสมบูรณ์สำหรับการนำไปใช้ การนำสิทธิ์ข้อมูลผู้บริโภค (CDR) มาใช้ผ่าน Open Banking เป็นก้าวสำคัญสู่การถ่ายโอนข้อมูลและการแข่งขัน ซึ่งเป็นพื้นที่ที่ออสเตรเลียเป็นผู้นำเหนือประเทศอื่นๆ ในภูมิภาค อย่างไรก็ตาม การเปิดตัว CDR เป็นระยะๆ โดยเริ่มจากธนาคารหลักและค่อยๆ ขยายออกไป เป็นการเต้นรำที่ระมัดระวังเกือบจะระแวดระวังมากกว่าการก้าวกระโดดอย่างรวดเร็ว
“เราต้องเปลี่ยนจากการคิดว่า 'เราจะหยุดมันได้อย่างไร' เป็น 'เราจะเปิดใช้งานมันได้อย่างปลอดภัยได้อย่างไร' การแข่งขันระดับโลกเพื่อชิงความเป็นผู้นำด้านฟินเทคไม่รอให้เราทำงานเอกสารเสร็จ”
การเปรียบเทียบออสเตรเลียกับสิงคโปร์มีประโยชน์อย่างยิ่ง MAS ของสิงคโปร์ส่งเสริม 'เทศกาลฟินเทค' อย่างแข็งขันและส่งเสริมระบบนิเวศที่หน่วยงานกำกับดูแลมักจะทำหน้าที่เป็นผู้ช่วย กรอบการกำกับดูแลของพวกเขา เช่น พระราชบัญญัติบริการการชำระเงิน รวบรวมกิจกรรมการชำระเงินต่างๆ ภายใต้ใบอนุญาตเดียว ทำให้การเข้าสู่ตลาดง่ายขึ้น ฮ่องกงเองก็เช่นกัน แม้จะเผชิญกับปัญหาทางการเมืองเมื่อไม่นานมานี้ ก็ได้แสดงให้เห็นถึงแนวทางที่ปฏิบัติได้จริงต่อใบอนุญาตธนาคารเสมือนจริงและการกำกับดูแลสินทรัพย์ดิจิทัล โดยมักจะเคลื่อนไหวด้วยความคล่องตัวที่มากขึ้นเพื่อคว้าโอกาสที่เกิดขึ้นใหม่
ปัญหาสมองไหล
ข้อสังเกตที่น่าเป็นห่วงประการหนึ่งจากการเยี่ยมชมซิดนีย์ของผมคือการ 'สมองไหล' ของบุคลากรด้านฟินเทคที่เพิ่มขึ้นอย่างละเอียดอ่อน ผู้ประกอบการหลายรายกล่าวว่าในขณะที่ออสเตรเลียเป็นสถานที่ที่ยอดเยี่ยมในการ เริ่มต้น บริษัทเนื่องจากเศรษฐกิจที่แข็งแกร่งและการเข้าถึงเงินทุนในระยะเริ่มต้น การขยายขนาดมักจะหมายถึงการมองหาโอกาสในต่างประเทศ “ภาระการปฏิบัติตามข้อกำหนดและเส้นทางที่ช้าลงในการเข้าสู่ตลาดหมายความว่าการระดมทุนในรอบ Series A และ B มักจะมาพร้อมกับความเข้าใจโดยปริยายว่าการเติบโตน่าจะเร่งตัวขึ้นในเขตอำนาจศาลที่อนุญาตมากขึ้น” เพื่อนนักลงทุนร่วมทุนอธิบายขณะรับประทานอาหารกลางวัน สิ่งนี้ชี้ให้เห็นว่าในขณะที่ออสเตรเลียบ่มเพาะนักนวัตกรรม แต่ก็ประสบปัญหาในการรักษาพวกเขาไว้ ณ จุดเปลี่ยนการเติบโตที่สำคัญ
หนทางข้างหน้า?
รากฐานที่แข็งแกร่งของออสเตรเลีย – แรงงานที่มีทักษะ โครงสร้างพื้นฐานทางการเงินที่แข็งแกร่ง และระบบกฎหมายที่น่าเชื่อถือ – เป็นทรัพย์สินที่ปฏิเสธไม่ได้ ความท้าทายอยู่ที่การปรับแนวทางการกำกับดูแลให้เข้ากับความเร็วของการเปลี่ยนแปลงทางเทคโนโลยี การสนทนาที่ร่วมมือกันมากขึ้นและมุ่งเน้นผลลัพธ์ระหว่าง ASIC/APRA และอุตสาหกรรม ซึ่งอาจเลียนแบบการมีส่วนร่วมเชิงรุกของ MAS อาจปลดล็อกศักยภาพที่สำคัญ การปรับปรุงเส้นทางใบอนุญาตให้มีประสิทธิภาพยิ่งขึ้น การให้คำแนะนำที่ชัดเจนยิ่งขึ้นสำหรับเทคโนโลยีเกิดใหม่ เช่น Web3 และการขยายขอบเขตและความยืดหยุ่นของแซนด์บ็อกซ์ด้านกฎระเบียบอย่างแท้จริง จะส่งสัญญาณถึงความมุ่งมั่นอย่างจริงจังต่อความสามารถในการแข่งขันด้านฟินเทคระดับโลก มิฉะนั้น ซิดนีย์อาจกลายเป็นพื้นที่ที่อุดมสมบูรณ์สำหรับแนวคิดที่ท้ายที่สุดแล้วจะเจริญรุ่งเรืองที่อื่น ทำให้ออสเตรเลียต้องตามให้ทันในการแข่งขันที่ครั้งหนึ่งเคยดูเหมือนจะพร้อมที่จะเป็นผู้นำ
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก