เอเชียรัดเข็มขัด: เงินเฟ้อและดอกเบี้ยที่เพิ่มขึ้นบีบกระเป๋าครัวเรือนทั่วภูมิภาค
จากกรุงโซลถึงสิงคโปร์ ครอบครัวต่างๆ เผชิญพายุเศรษฐกิจครั้งใหม่ เมื่อแรงกดดันทางเศรษฐกิจทั่วโลกเข้ามาปรับเปลี่ยนภูมิทัศน์การใช้จ่ายของผู้บริโภคและภาระหนี้สินในเอเชีย-แปซิฟิก
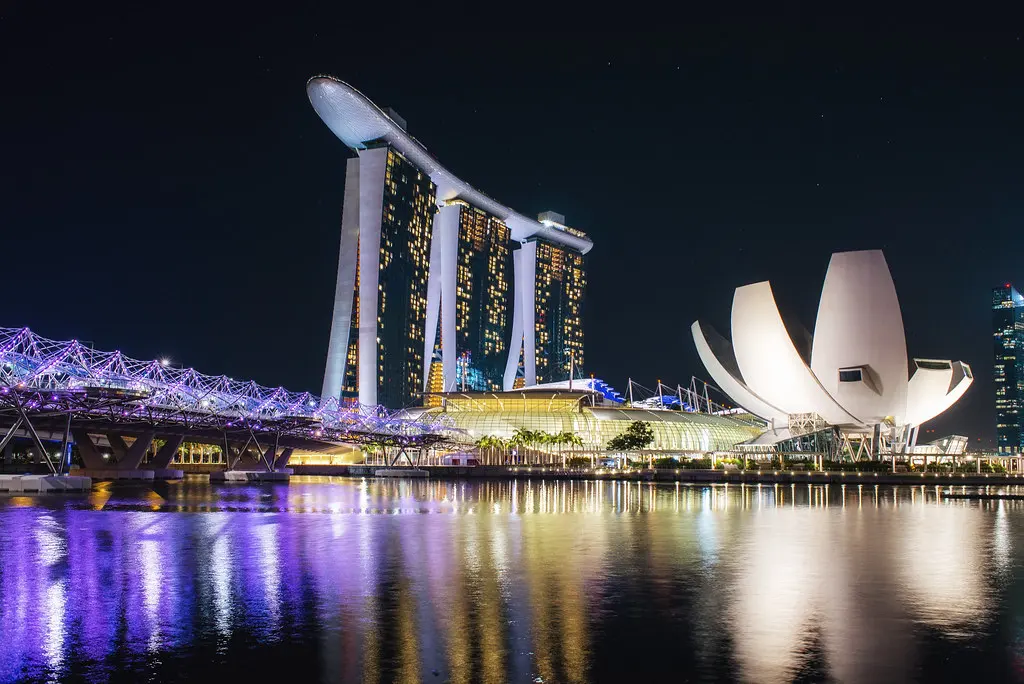
สิงคโปร์
ความสงบนิ่งทางเศรษฐกิจที่เคยเป็นเอกลักษณ์ของภูมิภาคเอเชีย-แปซิฟิกส่วนใหญ่กำลังกลายเป็นความผันผวนอย่างรุนแรง ในฐานะนักข่าวอสังหาริมทรัพย์ประจำ Pacific Press ดิฉัน Rachel Lim เฝ้าสังเกตด้วยความกังวลว่าวิกฤตคู่ขนานของเงินเฟ้อทั่วโลกและอัตราดอกเบี้ยที่พุ่งสูงขึ้นกำลังส่งผลกระทบอย่างลึกซึ้งต่อสมดุลที่เปราะบางของหนี้ครัวเรือนและการใช้จ่ายของผู้บริโภคทั่วภูมิภาคของเรา นี่ไม่ใช่แค่เรื่องของตัวเลขพาดหัวข่าว แต่เป็นเรื่องของครอบครัวนับล้านที่ต้องตัดสินใจเลือกที่ยากลำบาก
เป็นเวลาหลายปีที่เศรษฐกิจเอเชียจำนวนมากได้รับประโยชน์จากอัตราดอกเบี้ยที่ค่อนข้างต่ำ ซึ่งส่งเสริมการขยายตัวของสินเชื่อ และในบางกรณี ก็นำไปสู่การสะสมหนี้ครัวเรือนจำนวนมาก สิ่งนี้มักถูกขับเคลื่อนโดยตลาดอสังหาริมทรัพย์ที่เฟื่องฟูและการเงินเพื่อผู้บริโภคที่หาได้ง่าย ปัจจุบัน เมื่อธนาคารกลาง ซึ่งนำโดยธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ยอย่างรุนแรงเพื่อต่อสู้กับเงินเฟ้อที่ยังคงอยู่ ต้นทุนการกู้ยืมจึงพุ่งสูงขึ้นอย่างรวดเร็ว สิ่งนี้ส่งผลโดยตรงต่อการผ่อนชำระจำนองที่สูงขึ้น สินเชื่อรถยนต์ที่แพงขึ้น และสินเชื่อเพื่อผู้บริโภคที่มีราคาสูงขึ้น ทำให้รายได้ที่ใช้จ่ายได้หดตัวลงในเวลาที่ค่าใช้จ่ายในชีวิตประจำวันก็กำลังตึงตัวอยู่แล้ว
ลองพิจารณาเกาหลีใต้ ประเทศที่มีอัตราส่วนหนี้ครัวเรือนต่อ GDP สูงที่สุดแห่งหนึ่งของโลก ซึ่งอยู่ที่ประมาณ 100% ธนาคารแห่งเกาหลีได้ปรับขึ้นอัตราดอกเบี้ยนโยบายอย่างต่อเนื่อง ทำให้หนี้จำนองจำนวนมหาศาลของประเทศ ซึ่งส่วนใหญ่เป็นอัตราดอกเบี้ยลอยตัว กลายเป็นภาระที่สำคัญ ครอบครัวหนุ่มสาวจำนวนมากที่เข้าสู่ตลาดอสังหาริมทรัพย์ในช่วงรุ่งเรืองล่าสุดด้วยการกู้ยืมจำนวนมาก ตอนนี้กำลังเห็นการผ่อนชำระรายเดือนพุ่งสูงขึ้น สิ่งนี้ย่อมลดความสามารถในการใช้จ่ายในสิ่งที่ไม่จำเป็น ซึ่งส่งผลกระทบต่อภาคการค้าปลีก การบริการ และแม้กระทั่งภาคการศึกษา เรากำลังสังเกตเห็นการลดการใช้จ่ายตามดุลยพินิจลงอย่างมาก โดยผู้บริโภคให้ความสำคัญกับการชำระหนี้มากกว่าการบริโภค
สิงคโปร์ ซึ่งมักถูกมองว่าเป็นเสาหลักทางเศรษฐกิจของภูมิภาค ก็ไม่รอดพ้น แม้ว่าอัตราส่วนหนี้ครัวเรือนต่อ GDP จะอยู่ในระดับที่จัดการได้ง่ายกว่าที่ประมาณ 65% แต่อัตราดอกเบี้ยสินเชื่ออสังหาริมทรัพย์ที่เพิ่มขึ้นกำลังทำให้ตลาดอสังหาริมทรัพย์ที่เคยร้อนแรงลดความร้อนแรงลง หน่วยงานการเงินของสิงคโปร์ (MAS) ก็ได้ดำเนินนโยบายการเงินที่เข้มงวดขึ้น ซึ่งส่งผลกระทบต่อทุกสิ่งตั้งแต่ดอกเบี้ยบัตรเครดิตไปจนถึงสินเชื่อธุรกิจ ผู้บริโภคที่นี่ ซึ่งขึ้นชื่อเรื่องความรอบคอบ กำลังปรับตัว อัตราการออมน่าจะเพิ่มขึ้น และการใช้จ่ายเพื่อความหรูหรา แม้จะยังมีอยู่ แต่ก็กำลังเผชิญกับแรงต้านอย่างแน่นอน ผู้มีฐานะดีอาจดูดซับแรงกระแทกได้ดีกว่า แต่กลุ่มรายได้ปานกลางกำลังรู้สึกถึงความกดดันอย่างชัดเจน
"ผลกระทบลูกโซ่ของการปรับขึ้นอัตราดอกเบี้ยไม่ใช่แค่เรื่องของการชำระหนี้เท่านั้น แต่เป็นการเปลี่ยนแปลงทางจิตวิทยา กระตุ้นให้เกิดความระมัดระวังอย่างกว้างขวางและการประเมินลำดับความสำคัญทางการเงินใหม่ทั่วเอเชีย"
ในออสเตรเลีย ซึ่งหนี้ครัวเรือนก็อยู่ในระดับสูง โดยเฉพาะอย่างยิ่งเนื่องจากตลาดที่อยู่อาศัยที่เฟื่องฟู ธนาคารกลางแห่งออสเตรเลีย (RBA) ก็ได้ดำเนินการปรับขึ้นอัตราดอกเบี้ยอย่างรุนแรงเช่นกัน การจำนองของชาวออสเตรเลียจำนวนมากเป็นอัตราดอกเบี้ยผันแปร ซึ่งหมายความว่าการเพิ่มขึ้นของอัตราดอกเบี้ยจะส่งผลกระทบต่อเจ้าของบ้านเกือบจะทันที สิ่งนี้นำไปสู่การชะลอตัวอย่างเห็นได้ชัดในกิจกรรมด้านที่อยู่อาศัยและการรัดเข็มขัดที่สำคัญสำหรับหลายครอบครัว การสำรวจความเชื่อมั่นของผู้บริโภคสะท้อนความกังวลนี้ ซึ่งบ่งชี้ถึงยอดค้าปลีกที่อ่อนแอลงและการชะลอตัวทางเศรษฐกิจในวงกว้าง
แม้แต่ในตลาดเกิดใหม่ เช่น ประเทศไทยและเวียดนาม แม้ว่าระดับหนี้ครัวเรือนสัมบูรณ์อาจจะต่ำกว่าในเชิงต่อหัว แต่ความเปราะบางต่อการเปลี่ยนแปลงอัตราดอกเบี้ยก็สามารถเด่นชัดได้ ในประเทศไทย ตัวอย่างเช่น หนี้ครัวเรือนเป็นข้อกังวลที่คงอยู่ ซึ่งส่วนหนึ่งเกิดจากสินเชื่อรถยนต์และสินเชื่อที่ไม่มีหลักประกัน เมื่อธนาคารแห่งประเทศไทยปรับอัตราดอกเบี้ยนโยบาย ต้นทุนการชำระหนี้เหล่านี้ก็สูงขึ้น โดยเฉพาะอย่างยิ่งสำหรับครัวเรือนที่มีรายได้น้อยซึ่งกำลังเผชิญกับราคาอาหารและพลังงานที่สูงขึ้นอยู่แล้ว สิ่งนี้จะจำกัดความสามารถในการใช้จ่ายของผู้บริโภคโดยตรง ซึ่งส่งผลกระทบต่อตลาดท้องถิ่นและธุรกิจขนาดเล็ก เวียดนาม แม้จะยังคงมีการเติบโตที่แข็งแกร่ง ก็กำลังเห็นธนาคารกลางใช้ท่าทีที่ระมัดระวังมากขึ้น โดยมีเป้าหมายเพื่อรักษาเสถียรภาพทางเศรษฐกิจจากปัจจัยภายนอก แม้ว่าจะมีความเสี่ยงต่อการขึ้นอัตราดอกเบี้ยทั่วโลกน้อยกว่าเนื่องจากการควบคุมเงินทุน แต่แรงกดดันจากเงินเฟ้อภายในประเทศก็ยังคงเป็นข้อกังวล ซึ่งส่งผลต่ออัตราดอกเบี้ยเงินกู้ในประเทศและความเชื่อมั่นของผู้บริโภค
นัยยะชัดเจน เรากำลังเห็นการเปลี่ยนแปลงพื้นฐานในพฤติกรรมผู้บริโภคที่ขับเคลื่อนด้วยความจำเป็นทางเศรษฐกิจ ครอบครัวต่างๆ ให้ความสำคัญกับการใช้จ่ายที่จำเป็นและการชำระหนี้ ผลักดันการซื้อที่ไม่จำเป็นออกไป สิ่งที่รัดเข็มขัดกับกระเป๋าเงินครัวเรือนนี้จะทำให้ความต้องการเย็นลงอย่างหลีกเลี่ยงไม่ได้ ซึ่งสร้างความท้าทายให้กับธุรกิจที่ต้องพึ่งพาการใช้จ่ายของผู้บริโภค ผู้กำหนดนโยบายต้องเผชิญกับความสมดุลที่ละเอียดอ่อน: การควบคุมเงินเฟ้อโดยไม่ก่อให้เกิดภาวะเศรษฐกิจถดถอยอย่างรุนแรง สำหรับตอนนี้ คำสำคัญสำหรับครัวเรือนทั่วเอเชีย-แปซิฟิกยังคงเป็นความรอบคอบ ในขณะที่พวกเขาต้องจัดการกับภูมิทัศน์ทางการเงินที่มีต้นทุนสูงขึ้นเรื่อยๆ ยุคของสินเชื่อราคาถูกและการใช้จ่ายที่ไร้ขีดจำกัดได้ผ่านพ้นไปแล้วสำหรับขณะนี้ ความยืดหยุ่นของภูมิภาคจะไม่ถูกทดสอบเพียงแค่ค่าครองชีพเท่านั้น แต่ยังรวมถึงความสามารถของครัวเรือนในการปรับตัวเข้ากับความเป็นจริงทางการเงินใหม่ที่ถูกจำกัดมากขึ้น
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก