อุตสาหกรรมปิโตรเคมีของไทย: สี่แยกพลาสติกและอนาคตที่ต้องเลือก
การหาสมดุลระหว่างแรงจูงใจในการเติบโตกับข้อเรียกร้องให้ลดการใช้พลาสติกเป็นความท้าทายระดับภูมิภาค
สิงคโปร์
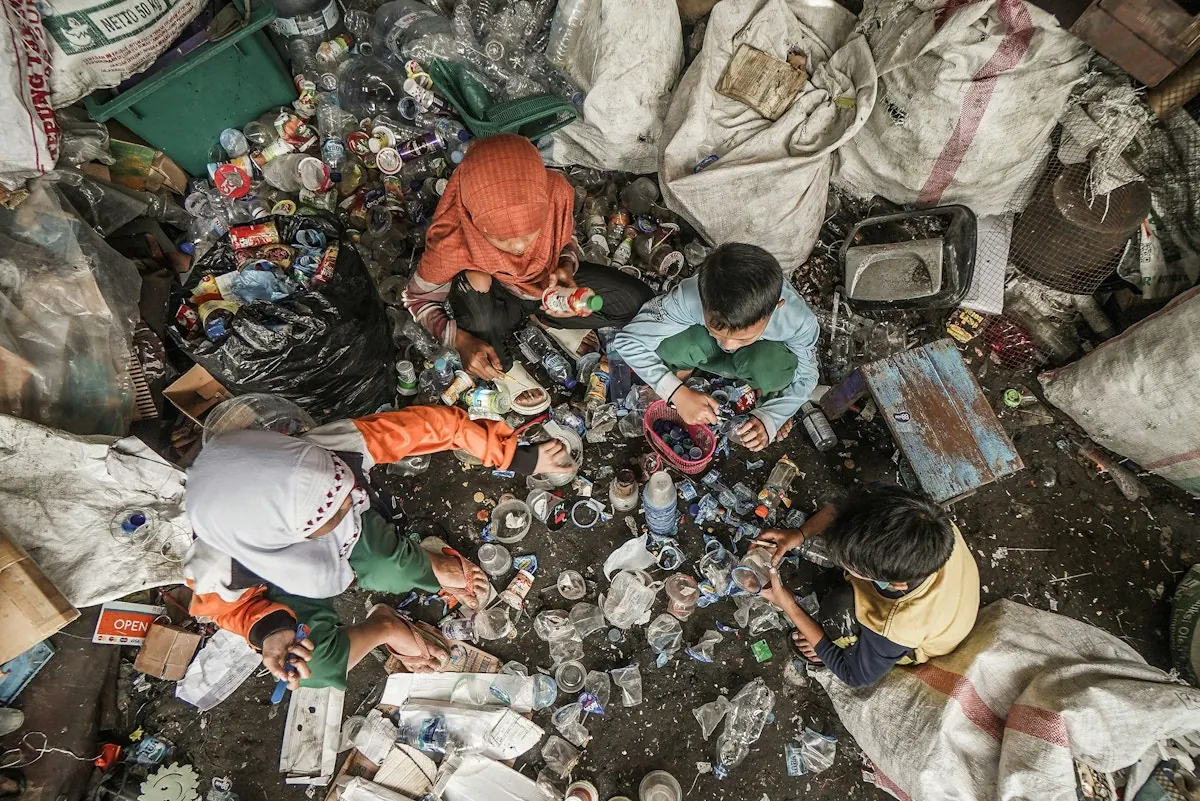
แนวทางของอินโดนีเซียในการจัดการขยะพลาสติก ซึ่งเห็นได้จากการสั่งห้ามใช้ถุงพลาสติกแบบใช้แล้วทิ้งในกรุงจาการ์ตาในปี 2020 ซึ่งส่งผลให้การใช้งานลดลงถึง 82 เปอร์เซ็นต์ แสดงให้เห็นถึงการเปลี่ยนแปลงพฤติกรรมผู้บริโภคที่ชัดเจนเมื่อนโยบายถูกนำมาใช้ อย่างไรก็ตาม ความสำเร็จในระดับท้องถิ่นนี้เกิดขึ้นในบริบทของภูมิภาคที่อุตสาหกรรมปิโตรเคมียังคงเติบโตอย่างต่อเนื่อง สร้างความตึงเครียดที่สำคัญ คำถามหลักสำหรับประเทศอย่างประเทศไทยจึงไม่ใช่ว่าจะจัดการกับขยะพลาสติกหรือไม่ แต่จะปรองดองความจำเป็นด้านสิ่งแวดล้อมนี้กับความทะเยอทะยานในการพัฒนาเศรษฐกิจที่ผูกติดกับการผลิตปิโตรเคมีได้อย่างไร
การถกเถียงระดับโลกเกี่ยวกับพลาสติก ซึ่งถูกนำเสนอโดยแหล่งข่าวอย่าง Forbes กำลังบ่งชี้ว่าอุตสาหกรรมนี้กำลังเผชิญทางแยก ทางเลือกคือการปรับเปลี่ยนไปสู่แนวปฏิบัติที่ยั่งยืนหรือเสี่ยงต่อการล้าสมัย สำหรับภูมิภาคเอเชียแปซิฟิก ซึ่งถูกระบุว่าเป็นภูมิภาคสำคัญสำหรับโครงการริเริ่มด้านความยั่งยืน ความท้าทายนี้รุนแรงเป็นพิเศษ ประเทศไทยเช่นเดียวกับประเทศเพื่อนบ้านหลายแห่ง มีการลงทุนจำนวนมากในปิโตรเคมี ซึ่งเป็นรากฐานสำหรับภาคการผลิตหลายประเภท โครงสร้างแรงจูงใจสำหรับการผลิตอย่างต่อเนื่องที่ขับเคลื่อนด้วยโครงสร้างพื้นฐานและอุปสงค์ของตลาดที่มีอยู่จึงแข็งแกร่ง ทว่า สัญญาณจากการเปลี่ยนแปลงพฤติกรรมผู้บริโภคและนโยบายด้านสิ่งแวดล้อม รวมถึงในอินโดนีเซีย ชี้ไปสู่อนาคตที่ต้องการพลาสติกที่ผลิตใหม่น้อยลง
แรงจูงใจสำหรับผู้กำหนดนโยบายในการส่งเสริมการเติบโตทางเศรษฐกิจผ่านภาคอุตสาหกรรมที่จัดตั้งขึ้นมักจะเหนือกว่าแรงกดดันในทันทีในการเลิกล้ม แรงจูงใจนี้เป็นรูปแบบที่พบบ่อย: เครื่องยนต์ทางเศรษฐกิจที่มีอยู่ยากที่จะปรับเปลี่ยนได้รวดเร็ว อย่างไรก็ตาม ต้นทุนที่เกี่ยวข้องกับมลพิษจากพลาสติก ตั้งแต่ความเสื่อมโทรมของสิ่งแวดล้อมไปจนถึงการสูญเสียทรัพยากร กำลังเพิ่มขึ้น ข้อมูลจาก World Bank Group ยืนยันถึงการมุ่งเน้นที่เพิ่มขึ้นในการดำเนินการด้านสภาพภูมิอากาศทั่วเอเชียตะวันออกและแปซิฟิก การเปิดตัวทะเบียนคาร์บอนแห่งชาติของเนปาลบ่งชี้ถึงแนวโน้มที่กว้างขึ้นในการสร้างความรับผิดชอบด้านสิ่งแวดล้อมอย่างเป็นทางการ แม้ว่าความคิดริเริ่มเหล่านี้จะมุ่งเป้าไปที่การปล่อยก๊าซคาร์บอนเป็นหลัก แต่ก็ส่งผลกระทบต่ออุตสาหกรรมที่มีการใช้พลังงานและวัสดุสูงอย่างหลีกเลี่ยงไม่ได้ รวมถึงปิโตรเคมีด้วย
การปฏิสัมพันธ์ระหว่างนโยบายอุตสาหกรรมของชาติและพันธกรณีด้านสิ่งแวดล้อมระดับภูมิภาคแสดงให้เห็นถึงแนวโน้มที่ซับซ้อน การลงทุนในการค้าคาร์บอนข้ามพรมแดนของญี่ปุ่นแสดงให้เห็นถึงการรับรู้ร่วมกันในระดับภูมิภาคถึงเป้าหมายด้านสิ่งแวดล้อมร่วมกัน แต่กลไกที่แม่นยำในการปรับการเติบโตทางอุตสาหกรรมให้เข้ากับการลดพลาสติกยังคงไม่มีการกำหนดที่ชัดเจนในเศรษฐกิจที่หลากหลาย สำหรับประเทศไทย ความท้าทายคือโครงสร้าง: จะรักษฐานการผลิตที่มีการแข่งขันซึ่งพึ่งพาปัจจัยการผลิตปิโตรเคมีได้อย่างไร ในขณะเดียวกันก็ตอบสนองต่อแนวโน้มระดับโลกที่ปฏิเสธไม่ได้ในการลดการพึ่งพาพลาสติก ช่องว่างในการบังคับใช้ที่รายงานในอินโดนีเซีย แม้จะประสบความสำเร็จในช่วงแรก เน้นย้ำว่าการนำนโยบายมาใช้เป็นเพียงก้าวแรก ผลกระทบที่ยั่งยืนต้องอาศัยการดำเนินการที่แข็งแกร่ง
"การลดการพึ่งพาพลาสติกอาจเป็นวิธีที่ดีกว่าเพื่อให้แน่ใจว่ามีอุปทานและบรรลุพันธสัญญาด้านสิ่งแวดล้อมและสภาพภูมิอากาศ"
ความตึงเครียดนี้ชี้ไปสู่อนาคตที่นวัตกรรมในด้านวัสดุศาสตร์และหลักการเศรษฐกิจหมุนเวียนจะต้องเร่งตัวขึ้นเพื่อสร้างโอกาสทางเศรษฐกิจใหม่ แทนที่จะเพียงแค่บรรเทาความเสียหายต่อสิ่งแวดล้อมที่มีอยู่ ข้อโต้แย้งที่แข็งแกร่งที่สุดต่อการปรับเปลี่ยนอย่างรวดเร็วจากปิโตรเคมีในประเทศไทยคือเงินทุนจำนวนมากที่ลงทุนไปแล้วในโรงงานผลิตและงานหลายล้านตำแหน่งที่ขึ้นอยู่กับภาคส่วนนี้ การถอนตัวอย่างกะทันหันอาจทำให้เศรษฐกิจไม่มั่นคงและสร้างความวุ่นวายทางสังคมอย่างมาก อย่างไรก็ตาม การเติบโตอย่างต่อเนื่องของปิโตรเคมีแบบดั้งเดิมโดยไม่มีแนวทางที่ชัดเจนในการจัดการขยะพลาสติกมีความเสี่ยงที่จะก่อให้เกิดภาระทางเศรษฐกิจและสิ่งแวดล้อมในระยะยาว ผลลัพธ์สำหรับประเทศไทยและภูมิภาคเอเชียแปซิฟิกในวงกว้างจะขึ้นอยู่กับว่ารัฐบาลสามารถกระตุ้นให้เกิดการเปลี่ยนผ่านเชิงกลยุทธ์ของฐานอุตสาหกรรมของตนได้หรือไม่ แทนที่จะเป็นการตอบสนอง คำถามยังคงไม่ได้รับการแก้ไข: ใครจะเป็นผู้แบกรับต้นทุนเร่งด่วนของการปรับโครงสร้างที่จำเป็นนี้ และใครจะเป็นผู้ได้รับผลประโยชน์จากเศรษฐกิจใหม่ที่ยั่งยืนยิ่งขึ้น?
แหล่งที่มา
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก