คำสั่งซื้อโบอิงของ Korean Air: การเดิมพันเพื่อขยายขนาดและอำนาจในภูมิภาค
การลงทุน 44.8 พันล้านดอลลาร์ในเครื่องบินใหม่ 103 ลำ สะท้อนถึงการขยายตัวเชิงกลยุทธ์ แต่พลวัตของภูมิภาคบ่งชี้ว่าผลประโยชน์อาจไม่กระจายอย่างทั่วถึง
สิงคโปร์
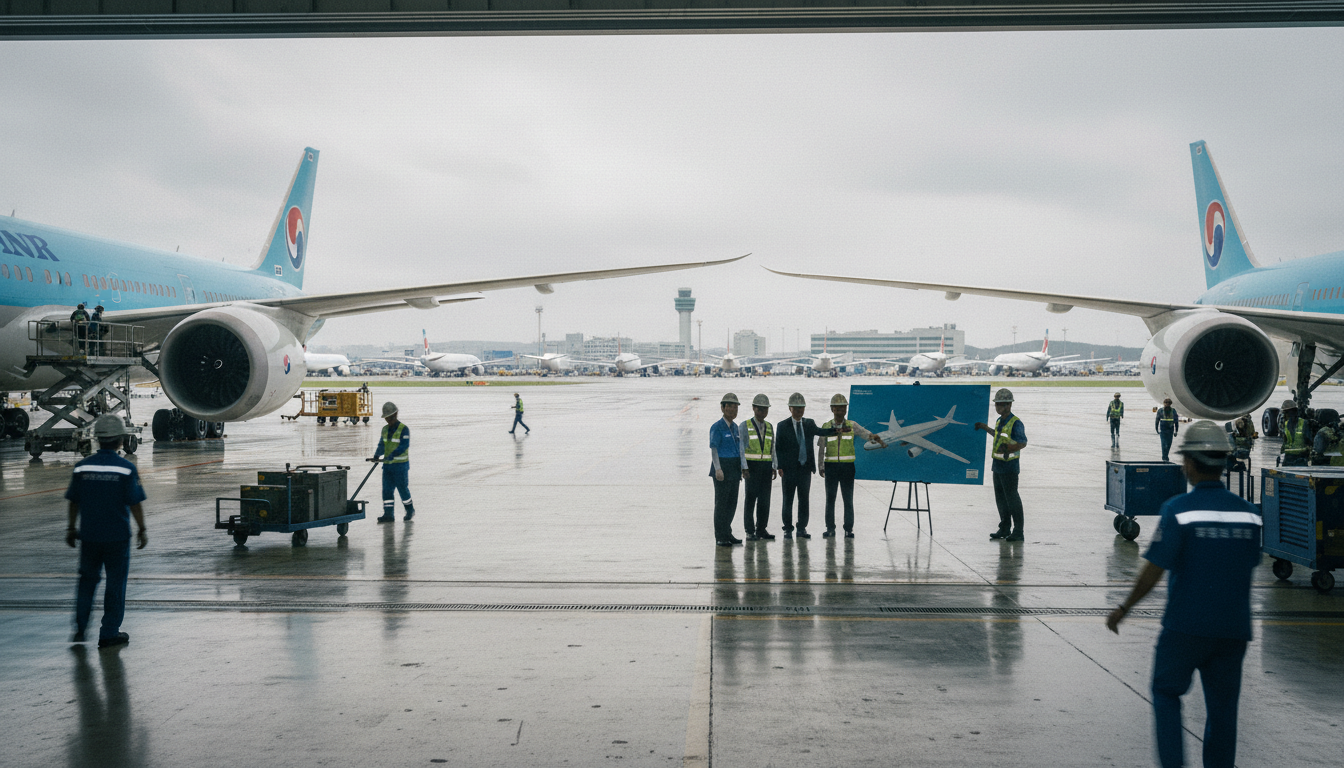
การอนุมัติข้อตกลงมูลค่า 44.8 พันล้านดอลลาร์สหรัฐของ Korean Air เพื่อจัดซื้อเครื่องบินโบอิง 103 ลำ และเครื่องยนต์สำรอง 21 เครื่อง พร้อมสัญญาบำรุงรักษาเครื่องยนต์ระยะเวลา 15 ปี กับ GE Aerospace และ CFM International ถือเป็นการวางตำแหน่งสายการบินเพื่อการขยายฝูงบินอย่างมีนัยสำคัญ การลงทุนขนาดนี้ ซึ่งลงนามอย่างเป็นทางการเมื่อวันที่ 15 กันยายน สะท้อนถึงการเล่นระยะยาวเพื่อส่วนแบ่งการตลาดและขีดความสามารถในการปฏิบัติงาน
การจัดซื้อนี้ ซึ่ง AP News คาดการณ์ไว้ตั้งแต่เดือนสิงหาคม 2025 แสดงถึงความตั้งใจที่ชัดเจนในการครองเส้นทางหลัก และอาจลดต้นทุนการดำเนินงานต่อหน่วยผ่านการสร้างมาตรฐาน การผูกมัดกับผู้ผลิตรายเดียวอย่างโบอิง สำหรับคำสั่งซื้อขนาดใหญ่เช่นนี้ ยังชี้ให้เห็นถึงอำนาจต่อรองที่สำคัญในด้านราคาและการสนับสนุน ซึ่งเป็นปัจจัยสำคัญสำหรับสายการบินที่ดำเนินการด้วยอัตรากำไรที่ต่ำ สัญญาบำรุงรักษาเครื่องยนต์ 15 ปีที่เกี่ยวข้องยังช่วยสร้างเสถียรภาพค่าใช้จ่ายในอนาคต โดยเสนอความสามารถในการคาดการณ์ต้นทุนในระยะยาว
อย่างไรก็ตาม กลยุทธ์การขยายตัวนี้ไม่ได้รับประกันผลกำไรที่เหมาะสมทั่วทั้งภูมิภาคเอเชียแปซิฟิก ในขณะที่ความจุที่เพิ่มขึ้นอาจหมายถึงราคาที่แข่งขันได้มากขึ้นสำหรับผู้บริโภคในบางเส้นทาง ก็เป็นการเพิ่มแรงกดดันต่อสายการบินคู่แข่งไปพร้อมกัน สายการบินภูมิภาคขนาดเล็ก หรือสายการบินที่มีแหล่งรายได้ไม่หลากหลาย อาจพบว่าเป็นเรื่องยากที่จะแข่งขันกับฝูงบิน Korean Air ที่ขยายใหญ่ขึ้นอย่างมาก ซึ่งเสนอความถี่ที่สูงขึ้นหรือราคาที่ต่ำกว่า ภูมิทัศน์การแข่งขัน ดังที่เห็นได้จาก Vietnam Airlines ที่แซงหน้า Korean Air ในด้านความตรงต่อเวลาในเดือนมิถุนายน 2026 แสดงให้เห็นว่าประสิทธิภาพการดำเนินงานยังคงเป็นปัจจัยที่สร้างความแตกต่างที่สำคัญ นอกเหนือจากความจุที่เพิ่มขึ้น
สำหรับจุดหมายปลายทางอย่างประเทศไทย การเพิ่มขึ้นของเที่ยวบิน Korean Air อาจช่วยกระตุ้นจำนวนนักท่องเที่ยว โดยสมมติว่าอุปสงค์ยังคงเท่าเดิม แต่ผู้ได้รับประโยชน์หลักคือ Korean Air เอง ซึ่งเป็นการรวมตำแหน่งผู้นำในตลาดภูมิภาค คำถามที่ยังคงอยู่คือ ใครเป็นผู้จ่ายค่าใช้จ่ายสำหรับการขยายตัวเชิงรุกนี้ในท้ายที่สุด? แม้ว่าค่าโดยสารผู้โดยสารจะมีส่วนช่วย แต่ปริมาณการลงทุนมหาศาลนี้บ่งชี้ถึงความเสี่ยงที่คำนวณได้สำหรับการเติบโตระยะยาวและการครองตลาด ซึ่งเป็นความเสี่ยงที่สายการบินคู่แข่ง โดยเฉพาะอย่างยิ่งสายการบินที่ไม่มีการสนับสนุนจากรัฐหรือองค์กรที่คล้ายคลึงกัน อาจพบว่าเป็นการยากที่จะรองรับ ความสามารถในการทำกำไรของฝูงบินขนาดใหญ่เช่นนี้จะขึ้นอยู่กับอัตราการบรรทุกที่สูงอย่างต่อเนื่องและการจัดการเส้นทางที่มีประสิทธิภาพ ซึ่งเป็นปัจจัยที่ไม่ได้รับการรับประกันในเศรษฐกิจโลกที่ผันผวน
แหล่งที่มา
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก