รูปแบบสภาพอากาศขัดขวางพลวัตของห่วงโซ่อุปทานในเอเชียตะวันออกเฉียงใต้
พายุที่เกิดขึ้นอย่างต่อเนื่องในเวียดนามสร้างผลกระทบทางเศรษฐกิจระดับภูมิภาค ทำให้แรงจูงใจในการลงทุนนอกเหนือจากศูนย์กลางการผลิตแบบดั้งเดิมเปลี่ยนไป
สิงคโปร์
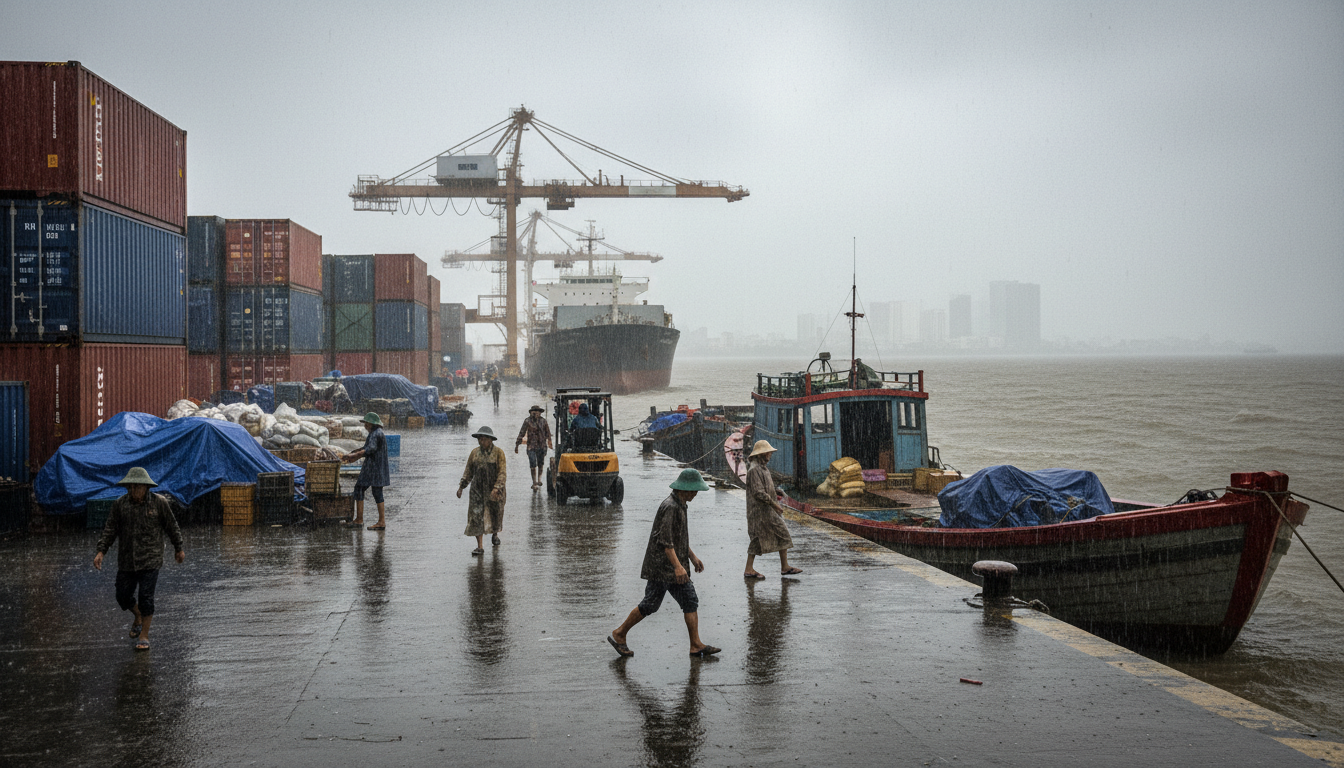
พายุดีเปรสชันเขตร้อนที่พัดขึ้นฝั่งทางตอนกลางของเวียดนาม ซึ่งคาดว่าจะนำมาซึ่งน้ำท่วมและดินถล่มอย่างกว้างขวางจนถึงวันที่ 16 กันยายน ถือเป็นเหตุการณ์สภาพอากาศรุนแรงครั้งล่าสุดที่ส่งผลกระทบต่อประเทศ นี่เป็นเหตุการณ์ต่อเนื่องจากพายุ Narra ในเดือนสิงหาคม 2026 ซึ่งทำให้มีผู้เสียชีวิตหนึ่งรายและความเสียหายอย่างกว้างขวางทั่วภาคเหนือของเวียดนาม ในเดือนตุลาคม 2025 พายุ Fengshen ได้คุกคามเมืองดานังและเว้ด้วยปริมาณน้ำฝนสูงถึง 800 มิลลิเมตรในสามวัน ซึ่งก่อให้เกิดความเสี่ยงต่อน้ำท่วมและดินถล่มอย่างมีนัยสำคัญ ก่อนหน้านั้น พายุไต้ฝุ่น Ragasa ซึ่งอ่อนกำลังลงหลังพัดผ่านจีนและฮ่องกง ก็มาถึงเวียดนามในเดือนกันยายน 2025 เหตุการณ์เหล่านี้ไม่ได้แยกจากกัน เมื่อหนึ่งปีก่อนหน้านี้ พายุไต้ฝุ่น Kalmaegi ก็พัดเข้าฟิลิปปินส์ ทำให้มีผู้เสียชีวิตและเฮลิคอปเตอร์ทหารเสียหาย ผลกระทบสะสมจากปรากฏการณ์สภาพอากาศที่เกิดขึ้นซ้ำๆ เหล่านี้กำลังปรับเปลี่ยนการคำนวณระดับภูมิภาคสำหรับการผลิตและโลจิสติกส์
เวียดนามได้วางตำแหน่งตัวเองเป็นจุดหมายปลายทางการผลิตทางเลือกที่สำคัญ ดึงดูดการลงทุนโดยตรงจากต่างประเทศจำนวนมาก อย่างไรก็ตาม ความถี่และความรุนแรงของพายุที่เพิ่มขึ้นนำมาซึ่งความเสี่ยงที่เพิ่มขึ้นและวัดผลได้ต่อเสถียรภาพของห่วงโซ่อุปทาน สำหรับบริษัทที่กำลังพิจารณาหรือได้ลงทุนจัดตั้งโรงงานผลิตในเวียดนามตอนกลางแล้ว ความเป็นไปได้ที่จะเกิดการหยุดชะงักของการดำเนินงานอันเนื่องมาจากน้ำท่วม ความเสียหายของโครงสร้างพื้นฐาน และการพลัดถิ่นของแรงงาน ได้กลายเป็นข้อกังวลหลัก แรงจูงใจทางเศรษฐกิจจากการกระจายศูนย์กลางการผลิตกำลังถูกท้าทายโดยความผันผวนของสิ่งแวดล้อมโดยตรง
แนวโน้มนี้ที่สังเกตได้ในช่วงสองปีที่ผ่านมา ชี้ให้เห็นถึงรูปแบบแรงจูงใจที่เปลี่ยนไป เมื่อเวียดนามเผชิญกับความท้าทายด้านสิ่งแวดล้อมอย่างต่อเนื่อง ความได้เปรียบเชิงเปรียบเทียบของประเทศอื่นๆ ในเอเชียตะวันออกเฉียงใต้ รวมถึงประเทศไทย อาจจะเด่นชัดขึ้น ประเทศไทย แม้จะไม่สามารถหลีกเลี่ยงการหยุดชะงักที่เกี่ยวข้องกับสภาพอากาศได้ แต่ก็ถูกมองว่ามีความอ่อนไหวต่อผลกระทบโดยตรงจากเส้นทางพายุในมหาสมุทรแปซิฟิกน้อยกว่าเวียดนามชายฝั่งหรือฟิลิปปินส์ ดังนั้น การลงทุนที่มุ่งเน้นความยืดหยุ่นของห่วงโซ่อุปทานอาจเริ่มประเมินทำเลที่ตั้งที่นำเสนอความเสี่ยงรวมจากสภาพอากาศสุดขั้วที่ต่ำกว่า
ผู้ผลิตและผู้ให้บริการโลจิสติกส์จะรวมความเสี่ยงด้านสภาพอากาศเหล่านี้เข้ากับการเลือกที่ตั้งและการวางแผนการดำเนินงานมากขึ้น คำถามไม่ใช่แค่การเกิดพายุเพียงครั้งเดียว แต่เป็นรูปแบบของการหยุดชะงักที่ยั่งยืน แม้ว่าเวียดนามยังคงรักษาข้อได้เปรียบพื้นฐานในด้านแรงงานและการเข้าถึงตลาด แต่ต้นทุนที่เพิ่มขึ้นที่เกี่ยวข้องกับการหยุดชะงักทางธุรกิจ การซ่อมแซมโครงสร้างพื้นฐาน และค่าเบี้ยประกันภัยที่อาจสูงขึ้น อาจจะชะลอความเร็วของการลงทุนใหม่ แนวโน้มของการกระจายห่วงโซ่อุปทานทั่วเอเชียตะวันออกเฉียงใต้จึงถูกแบ่งออกเป็นสองส่วนมากขึ้น: ประเทศที่มีความเสี่ยงด้านสภาพภูมิอากาศต่ำกว่าอาจเห็นการไหลเข้าของเงินทุนเพิ่มขึ้น ในขณะที่ประเทศที่ได้รับผลกระทบบ่อยครั้งเผชิญกับความท้าทายที่ซับซ้อนมากขึ้นในการรักษาความได้เปรียบในการแข่งขัน การกระจายการลงทุนในท้ายที่สุดจะขึ้นอยู่กับว่าแต่ละประเทศสามารถบรรเทาและปรับตัวเข้ากับแรงกดดันด้านสิ่งแวดล้อมที่เปลี่ยนแปลงไปได้อย่างมีประสิทธิภาพเพียงใด
แหล่งที่มา
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก