ช่องว่างบัตรเครดิตในเม็กซิโก: ภาพสะท้อนความท้าทายในการรวมระบบการเงินของเอเชีย
แม้เศรษฐกิจจะเปิดกว้าง แต่ชาวต่างชาติส่วนใหญ่ในเม็กซิโกยังหลีกเลี่ยงบัตรเครดิตท้องถิ่น ความไม่เต็มใจนี้เป็นสัญญาณของอุปสรรคที่กว้างขึ้นสำหรับสถาบันการเงินและการค้าข้ามพรมแดนในตลาดเกิดใหม่ รวมถึงบางส่วนของเอเชีย
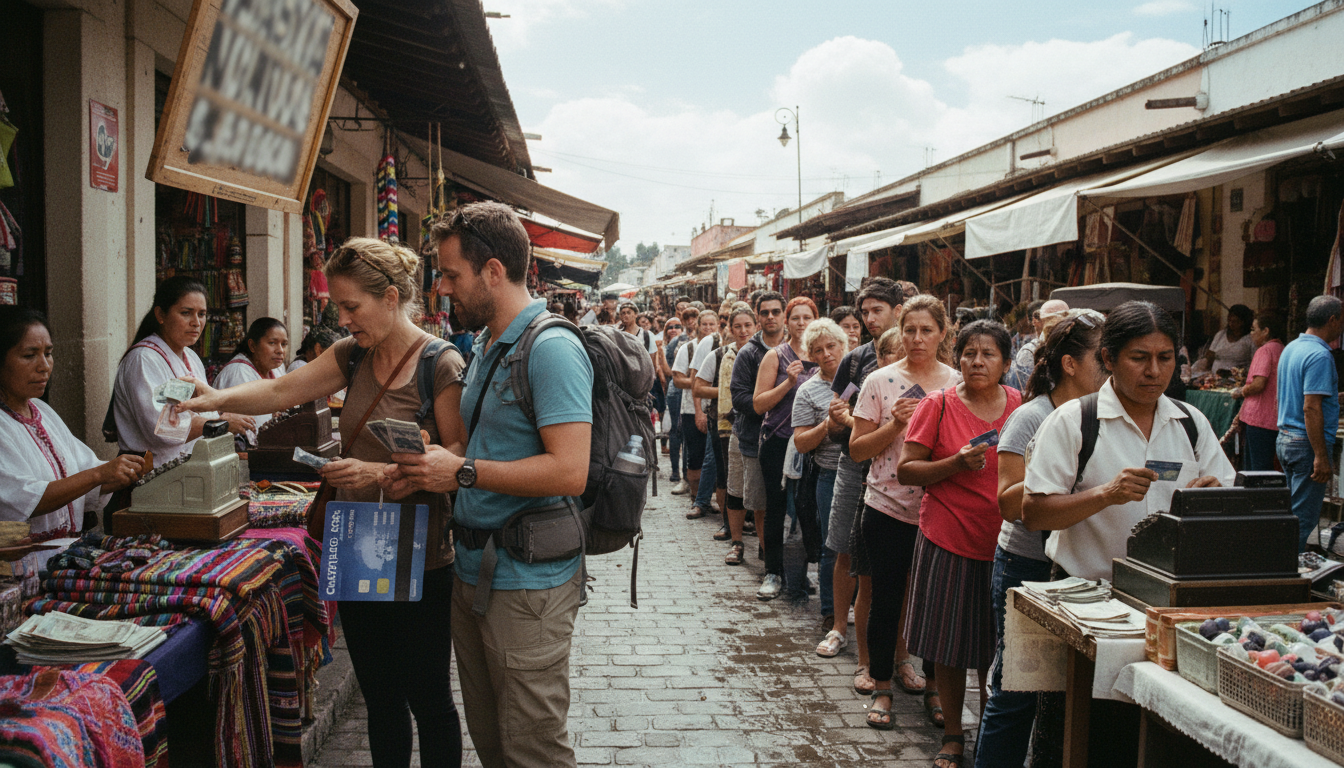
จากการสำรวจทางการเงินของ Mexico News Daily เมื่อเดือนกันยายน 2026 มีชาวต่างชาติในเม็กซิโกเพียงหนึ่งในห้าเท่านั้นที่ถือบัตรเครดิตท้องถิ่น ตัวเลขนี้ชี้ให้เห็นถึงความไม่เชื่อมโยงกัน เมื่อพิจารณาว่าผู้ตอบแบบสอบถามส่วนใหญ่ในชุดสำรวจเดียวกันระบุว่าพวกเขามีบัญชีธนาคารท้องถิ่น ชาวต่างชาติส่วนใหญ่ในเม็กซิโกจึงยังคงใช้บัตรที่ออกโดยธนาคารต่างประเทศ
แนวโน้มนี้ซึ่งพบในตลาดที่แสวงหาการมีส่วนร่วมระหว่างประเทศอย่างแข็งขัน—ประธานาธิบดีโทนี ตัน ตั้งข้อสังเกตว่าการเปิดเศรษฐกิจของเม็กซิโกสร้างโอกาสให้สิงคโปร์ในปี 2016—ก่อให้เกิดคำถามที่เกี่ยวข้องกับการรวมระบบการเงินในภูมิภาคกำลังพัฒนาอื่น ๆ โดยเฉพาะอย่างยิ่งทั่วเอเชียแปซิฟิก แม้สถานการณ์ของเม็กซิโกจะมีความเฉพาะตัว โดยมีลักษณะจากข้อกังวลที่ยาวนานเช่นเดียวกับเกาหลีใต้เกี่ยวกับมาตรการของญี่ปุ่นเรื่องฟุกุชิมะ (2021) หรือการสมัครเข้าร่วมข้อตกลงการค้าแปซิฟิกริมของจีน (2021) แต่พฤติกรรมทางการเงินพื้นฐานนี้เป็นเลนส์ที่มีประโยชน์
แรงจูงใจสำหรับชาวต่างชาติในการถือบัตรเครดิตจากประเทศบ้านเกิดของตนนั้นชัดเจน: บัตรเหล่านี้มักเสนอ 'สิทธิประโยชน์ที่น่าดึงดูดใจ' ตามที่ Mexico News Daily ระบุ ตัวอย่างเช่น โปรแกรมเงินคืน สถาบันท้องถิ่นประสบปัญหาในการแข่งขันกับสิทธิประโยชน์ที่จัดตั้งขึ้นเหล่านี้ ทำให้ส่วนสำคัญของตลาดไม่สามารถรวมเข้ากับระบบการเงินในระดับเครดิตได้ พลวัตนี้หมายความว่าธนาคารท้องถิ่นสูญเสียรายได้ที่อาจเกิดขึ้นจากค่าธรรมเนียมการทำธุรกรรม ดอกเบี้ย และข้อมูลเกี่ยวกับกลุ่มประชากรที่มีแนวโน้มว่าจะมีรายได้ที่ใช้แล้วทิ้งสูงขึ้น
ต้นทุนโดยตรงตกอยู่กับสถาบันการเงินของเม็กซิโก ซึ่งพลาดโอกาสในการสร้างความสัมพันธ์ด้านสินเชื่อกับประชากรผู้อยู่อาศัยกลุ่มหนึ่ง ผลกระทบระยะยาวขยายไปถึงธุรกิจท้องถิ่นที่อาจได้รับประโยชน์จากรูปแบบการใช้จ่ายและข้อมูลที่เป็นท้องถิ่นมากขึ้น หรือแม้กระทั่งศักยภาพของผลิตภัณฑ์ทางการเงินที่ปรับให้เหมาะกับชาวต่างชาติเหล่านี้ แม้บัญชีธนาคารท้องถิ่นจะให้ความสามารถในการทำธุรกรรมขั้นพื้นฐาน แต่การไม่มีความสัมพันธ์ด้านสินเชื่อท้องถิ่นบ่งชี้ถึงความผูกพันทางการเงินที่ตื้นเขินกว่ากับเศรษฐกิจของประเทศเจ้าบ้าน
ข้อโต้แย้งแย้งว่าต้นทุนในการสร้างเครดิตและมูลค่าที่รับรู้ของสิทธิประโยชน์บัตรต่างประเทศมีน้ำหนักมากกว่าความสะดวกเล็กน้อยที่บัตรท้องถิ่นเสนอ นี่อาจเป็นจริงสำหรับผู้ถือบัตรแต่ละราย อย่างไรก็ตาม ผลกระทบโดยรวมแสดงให้เห็นถึงโอกาสที่ภาคการเงินของเม็กซิโกพลาดไป สำหรับเอเชียแปซิฟิก ซึ่งมีเศรษฐกิจเกิดใหม่จำนวนมากพยายามสร้างความสัมพันธ์ทางการเงินในระดับภูมิภาคและระหว่างประเทศที่แน่นแฟ้นยิ่งขึ้น ประสบการณ์ของเม็กซิโกทำหน้าที่เป็นสัญญาณที่ชัดเจน: เศรษฐกิจที่ ‘เปิดกว้าง’ ไม่ได้หมายถึงการรวมระบบการเงินที่ลึกซึ้งโดยอัตโนมัติ ความท้าทายยังคงอยู่สำหรับธนาคารท้องถิ่นในการนำเสนอผลิตภัณฑ์ที่น่าสนใจที่สามารถเปลี่ยนความสะดวกสบายและผลประโยชน์ที่ชาวต่างชาติได้รับจากเครื่องมือทางการเงินที่มีอยู่ หรือยอมรับช่องว่างที่คงอยู่ในภูมิทัศน์บริการทางการเงิน
แหล่งที่มา
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก