แคมเปญบัตรเครดิตให้ความสำคัญกับปริมาณธุรกรรมมากกว่าความสามารถในการชำระหนี้ของผู้บริโภค
แคมเปญบัตรเครดิตใหม่ของ Bank Rakyat ที่เสนอรางวัลวันหยุด แสดงให้เห็นถึงกลยุทธ์บริการทางการเงินในภูมิภาคที่กระตุ้นการใช้จ่าย โดยมีความเสี่ยงในตัวสำหรับผู้ถือบัตรแต่ละราย
สิงคโปร์
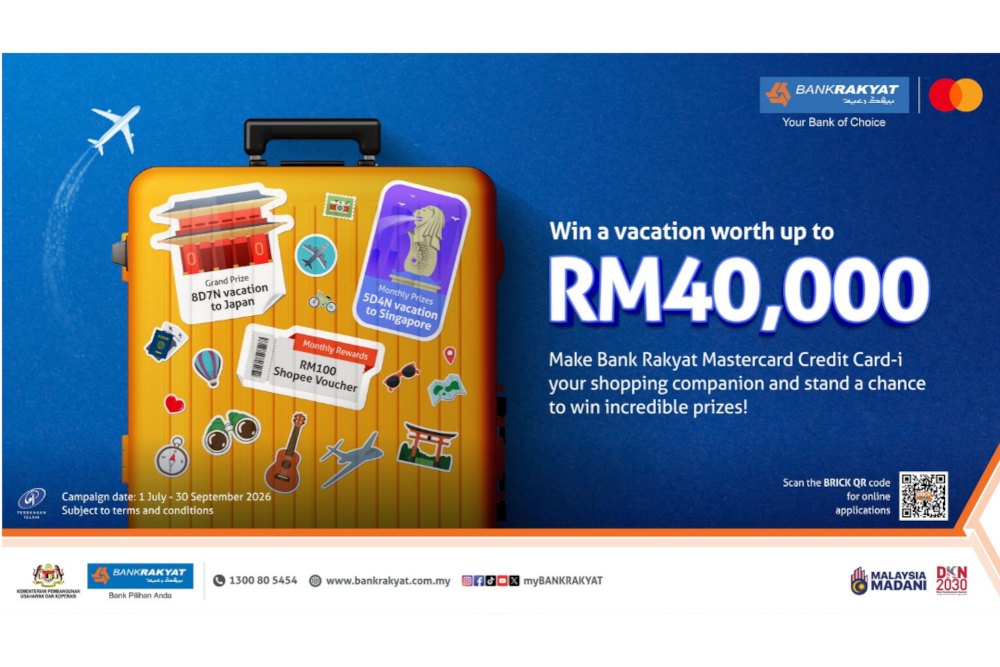
Bank Rakyat ได้เปิดตัวแคมเปญ 'Mastercard Credit Card Spend Bonanza' เมื่อวันที่ 2026-09-18 โดยโฆษณาโอกาสในการลุ้นรางวัลวันหยุดมูลค่า 40,000 ริงกิตมาเลเซีย โปรโมชั่นดังกล่าวเป็นคุณสมบัติที่เกิดขึ้นซ้ำ ๆ ในภาคบริการทางการเงิน ซึ่งออกแบบมาเพื่อเพิ่มกิจกรรมการใช้บัตรเครดิต โครงสร้างของแคมเปญเหล่านี้โดยทั่วไปจะให้รางวัลปริมาณหรือความถี่ของธุรกรรมที่สูงขึ้น โดยเชื่อมโยงการใช้จ่ายที่เพิ่มขึ้นโดยตรงกับโอกาสในการชนะที่ดีขึ้น กลไกนี้ช่วยกระตุ้นกิจกรรมให้ธนาคารผู้ออกบัตรในทันที แต่สามารถนำไปสู่ยอดคงค้างที่สูงขึ้นสำหรับผู้บริโภคได้
วัตถุประสงค์ที่ระบุของแคมเปญคือเพื่อส่งเสริมการใช้บัตรเครดิต Mastercard แม้ว่าจะไม่มีรายละเอียดเกณฑ์คุณสมบัติที่ชัดเจนสำหรับผู้เข้าร่วม แต่คำว่า 'Spend Bonanza' บ่งบอกว่าการใช้จ่ายที่มากขึ้นเป็นหนทางหลักในการเข้าร่วม วิธีการนี้สร้างกิจกรรมการทำธุรกรรมที่สามารถวัดผลได้สำหรับธนาคาร สำหรับผู้บริโภค โอกาสที่จะได้รับรางวัลมูลค่าสูง เช่น วันหยุดมูลค่า 40,000 ริงกิตมาเลเซีย ถูกนำเสนอเป็นสิ่งจูงใจที่สำคัญ อย่างไรก็ตาม มูลค่าของสิ่งจูงใจนี้สำหรับผู้ชนะจำนวนจำกัดจะต้องได้รับการประเมินเทียบกับผลกระทบทางการเงินในวงกว้างสำหรับผู้เข้าร่วมทั้งหมด
จากมุมมองของธนาคาร แรงจูงใจเชิงกลยุทธ์นั้นตรงไปตรงมา: การเพิ่มขึ้นของการทำธุรกรรมบัตรเครดิตโดยทั่วไปจะนำไปสู่ค่าธรรมเนียมการแลกเปลี่ยนที่สูงขึ้น ที่สำคัญกว่านั้น ปริมาณการทำธุรกรรมที่เพิ่มขึ้นมักจะส่งผลให้ผู้ถือบัตรจำนวนมากขึ้นมียอดคงเหลือในแต่ละเดือน เมื่อมียอดคงเหลือ ดอกเบี้ยจะถูกเรียกเก็บ ซึ่งเป็นแหล่งรายได้ที่สำคัญสำหรับสถาบันการเงิน ต้นทุนที่เกี่ยวข้องกับรางวัลวันหยุดมูลค่า 40,000 ริงกิตมาเลเซีย ถือเป็นค่าใช้จ่ายทางการตลาด ซึ่งเป็นการลงทุนที่คำนวณไว้เพื่อสร้างผลตอบแทนผ่านปริมาณการทำธุรกรรมที่เพิ่มขึ้นและรายได้ดอกเบี้ยที่อาจเกิดขึ้น รูปแบบธุรกิจนี้แพร่หลายในภูมิภาคเอเชียแปซิฟิก ซึ่งการเติบโตของเมตริกสินเชื่อผู้บริโภคมักใช้เป็นตัวชี้วัดประสิทธิภาพหลักสำหรับธนาคารหลายแห่ง
ผลกระทบโดยตรงของแคมเปญดังกล่าวคือการเพิ่มขึ้นของการใช้จ่ายของผู้บริโภคที่สังเกตได้ สำหรับ Bank Rakyat สิ่งนี้บรรลุวัตถุประสงค์ที่ระบุของแคมเปญ ข้อสมมติฐานโดยนัยคือผู้ถือบัตรจำนวนมากพอจะเพิ่มการใช้จ่ายที่ไม่จำเป็นหรือรวมการใช้จ่ายที่มีอยู่บน Mastercard ของ Bank Rakyat เพื่อเข้าร่วม อย่างไรก็ตาม การใช้จ่ายที่กระตุ้นนี้ไม่ได้หมายความถึงการปรับปรุงความเป็นอยู่ทางการเงินของผู้ถือบัตรโดยธรรมชาติ ในทางกลับกัน หากการใช้จ่ายที่กระตุ้นนำไปสู่ยอดคงเหลือที่ไม่ได้ชำระเต็มจำนวน จะเป็นการเพิ่มหนี้ส่วนบุคคล
ความเหลื่อมล้ำของผลลัพธ์
มีความตึงเครียดพื้นฐานระหว่างวัตถุประสงค์ของธนาคารในการเพิ่มปริมาณธุรกรรมให้สูงสุด และศักยภาพในการเพิ่มหนี้ของผู้บริโภค ในขณะที่รางวัล 40,000 ริงกิตมาเลเซียอาจดูมีมูลค่าสูง แต่จะมอบให้กับผู้ชนะเพียงไม่กี่ราย ผู้เข้าร่วมส่วนใหญ่จะต้องใช้จ่ายเพิ่มขึ้นโดยไม่ได้รับประโยชน์โดยตรงนอกเหนือจากประโยชน์จากการทำธุรกรรม การกระจายรางวัลที่ไม่สม่ำเสมอนี้หมายความว่าผู้ถือบัตรจำนวนมากถูกกระตุ้นให้ใช้จ่าย ซึ่งเป็นการให้ประโยชน์โดยรวมแก่ธนาคาร ในขณะที่ความเสี่ยงส่วนบุคคลในการเพิ่มหนี้ส่วนใหญ่อยู่ที่ผู้บริโภค
ข้อโต้แย้งอาจเสนอว่าผู้บริโภคที่จัดการการเงินอย่างรับผิดชอบจะใช้บัตรเครดิตสำหรับการใช้จ่ายที่พวกเขาสามารถชำระคืนได้ทันทีเท่านั้น โดยไม่คำนึงถึงข้อเสนอส่งเสริมการขาย มุมมองนี้ชี้ให้เห็นว่าแคมเปญดังกล่าวส่วนใหญ่เป็นการจัดสรรการใช้จ่ายที่มีอยู่ใหม่มากกว่าที่จะสร้างหนี้ใหม่ที่อาจไม่ยั่งยืน อย่างไรก็ตาม การใช้กรอบ 'โบนันซ่า' กระตุ้นให้เกิดการใช้จ่ายเพิ่มเติมอย่างชัดเจน ซึ่งมักจะเกินรูปแบบการบริโภคปกติ เพื่อเพิ่มโอกาสในการเข้าร่วม การจูงใจทางจิตวิทยาเช่นนี้สามารถทำให้การจัดงบประมาณอย่างมีวินัยถูกละเลยสำหรับบางคน ซึ่งนำไปสู่ยอดคงเหลือที่ไม่ได้ชำระเต็มจำนวน และทำให้เกิดค่าใช้จ่ายดอกเบี้ย โครงสร้างสิ่งจูงใจไม่ได้แยกความแตกต่างระหว่างผู้ถือบัตรที่สามารถชำระคืนได้ทันทีกับผู้ที่อาจประสบปัญหา มันให้รางวัลการใช้จ่ายโดยทั่วไป
ข้อจำกัดในการประเมินผลกระทบทั้งหมดของแคมเปญนั้นชัดเจน เนื่องจากไม่มีข้อมูลเฉพาะเกี่ยวกับยอดคงเหลือเฉลี่ยที่เพิ่มขึ้น อัตราการผิดนัดชำระ หรือแม้แต่จำนวนผู้เข้าร่วมทั้งหมด หากไม่มีตัวเลขเหล่านี้ ไม่สามารถคำนวณสมมติฐานผลตอบแทนที่แม่นยำสำหรับ Bank Rakyat ได้อย่างสมบูรณ์ อย่างไรก็ตาม แนวปฏิบัติในการกระตุ้นการเพิ่มขึ้นของธุรกรรมระยะสั้นผ่านรางวัลมูลค่าสูงเป็นกลยุทธ์ที่ได้รับการยอมรับอย่างดีในภูมิภาค ผลลัพธ์ทางการเงินขั้นสุดท้ายสำหรับผู้บริโภคแต่ละรายขึ้นอยู่กับวินัยทางการเงินส่วนบุคคลของพวกเขา ซึ่งตั้งอยู่บนพื้นฐานของการจูงใจให้ใช้จ่ายอย่างแพร่หลาย ผลกระทบระยะยาวของการส่งเสริมการใช้สินเชื่อประเภทนี้ต่อสุขภาพทางการเงินของผู้บริโภคโดยรวมในภูมิภาคเอเชียแปซิฟิกยังคงเป็นข้อพิจารณาที่ยังไม่ได้รับการแก้ไข
แหล่งที่มา
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก