หลักประกันและความเสี่ยงทางธุรกิจในเอเชียตะวันออกเฉียงใต้
คดีของ Lim Tean ชี้ให้เห็นถึงความเปราะบางทางการเงินของผู้ค้ำประกัน
สิงคโปร์
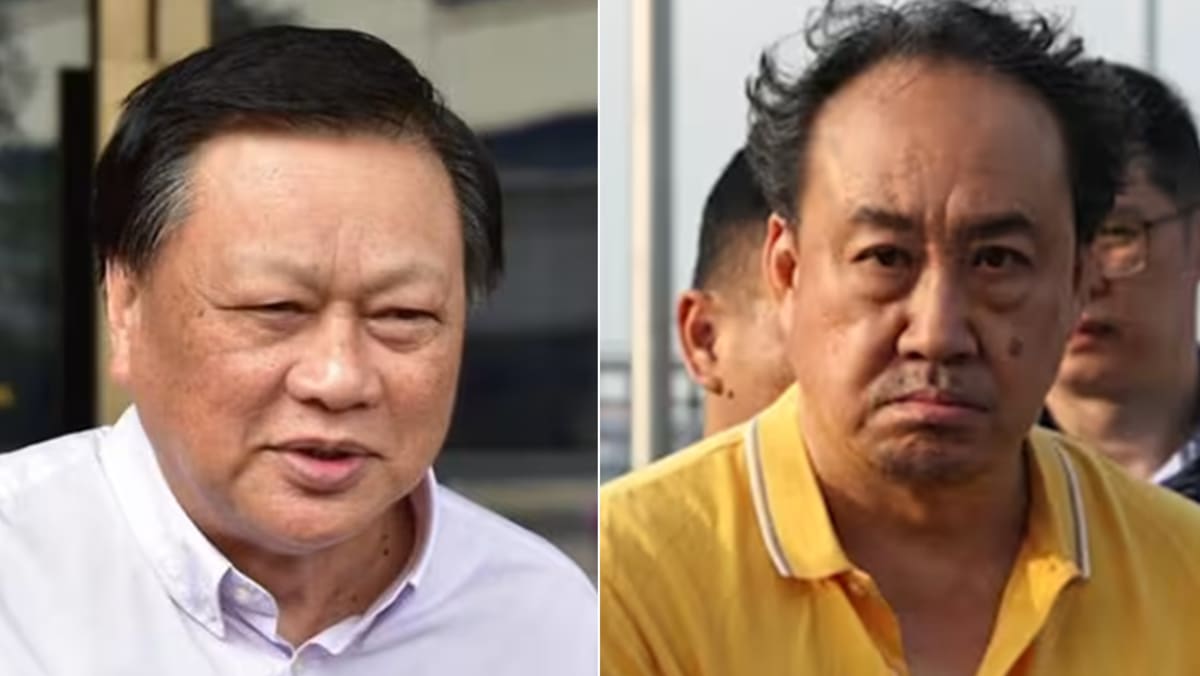
การที่ Leong Sze Hian ต้องถูกริบเงินประกันจำนวน S$45,000 สำหรับทนายความ Lim Tean ซึ่งถูกกล่าวหาว่าหลบหนีไปยังมาเลเซีย ได้นำประเด็นความรับผิดชอบทางการเงินที่ผู้ค้ำประกันยอมรับในภูมิภาคนี้มาสู่ความสนใจเป็นพิเศษ Mr. Leong กล่าวว่า “ผมไม่มีเหตุผลที่จะเชื่อว่าเขาจะหนีไป” ซึ่งเป็นความรู้สึกทั่วไปในหมู่ผู้ที่ให้การสนับสนุนทางการเงินโดยสุจริต เหตุการณ์นี้ที่รายงานโดย CNA Lifestyle เมื่อวันที่ 17 กันยายน 2026 แสดงให้เห็นถึงความเสี่ยงทางการเงินที่เป็นรูปธรรมที่เกิดขึ้นเมื่อความสัมพันธ์ส่วนบุคคลมาบรรจบกับภาระผูกพันทางกฎหมายในบริบทข้ามพรมแดน
จากมุมมองของนักการตลาดที่เน้นความเป็นจริง เหตุการณ์นี้ตอกย้ำถึงความเสี่ยงทางการเงินเฉพาะที่ผู้มีส่วนร่วมในระบบกฎหมาย หรือแม้แต่เครือข่ายที่ไม่เป็นทางการ มักจะประเมินค่าได้ไม่เต็มที่ การประกันตัวเป็นเครื่องมือในการบริหารความเสี่ยงโดยธรรมชาติสำหรับรัฐบาล เพื่อให้แน่ใจว่าผู้ถูกกล่าวหาจะมาปรากฏตัว เมื่อจำเลยหลบหนี ภาระทางการเงินจะตกอยู่กับผู้ค้ำประกันโดยตรง จำนวน S$45,000 แม้จะมากสำหรับบุคคล แต่เป็นเพียงเศษเสี้ยวของสิ่งที่อาจตกอยู่ในความเสี่ยงในการดำเนินคดีเชิงพาณิชย์ขนาดใหญ่หรือการทำธุรกรรมระหว่างประเทศ โครงสร้างแรงจูงใจในที่นี้ชัดเจน: รัฐบาลได้รับการปรากฏตัว หรือไม่ก็เรียกคืนค่าปรับทางการเงินจากผู้ค้ำประกัน
นี่ไม่ใช่เหตุการณ์เดียวของความรับผิดชอบทางการเงินที่เกิดจากกระบวนการทางกฎหมายในสิงคโปร์ กรณีในอดีตที่เกี่ยวข้องกับบล็อกเกอร์ เช่นที่รายงานโดย The Guardian, The Japan Times และ The Jakarta Post ในปี 2021 บ่งชี้ถึงแนวโน้มที่บุคคลต้องเผชิญกับบทลงโทษทางการเงินจำนวนมาก—บางครั้งสูงถึง 100,000 ดอลลาร์สหรัฐ—สำหรับข้อหาหมิ่นประมาท กรณีเหล่านี้มักมีการระดมทุนจากสาธารณะเพื่อครอบคลุมค่าใช้จ่ายทางกฎหมายและความเสียหาย ซึ่งแสดงให้เห็นถึงรูปแบบการกระจายความเสี่ยงทางการเงินที่แตกต่างกัน แม้ว่าจะยังคงเป็นภาระของบุคคลหรือเครือข่ายของพวกเขาในที่สุด จุดร่วมคือความเสี่ยงทางการเงินส่วนบุคคลภายในกรอบกฎหมาย
สำหรับธุรกิจที่ดำเนินงานทั่วเอเชียตะวันออกเฉียงใต้ โดยเฉพาะอย่างยิ่งผู้ที่เกี่ยวข้องกับการค้าระหว่างประเทศหรือจ้างชาวต่างชาติ ผลกระทบขยายเกินกว่าพันธบัตรประกันตัวส่วนบุคคล เหตุการณ์นี้ทำหน้าที่เป็นเครื่องเตือนใจถึงความรับผิดชอบทางการเงินที่หลากหลายและบางครั้งไม่โปร่งใสที่อาจเกิดขึ้นจากการพัวพันทางกฎหมาย มันกระตุ้นคำถาม: ณ จุดใดที่ต้นทุนในการดำเนินธุรกิจ รวมถึงความเสี่ยงทางกฎหมายและการเงินที่อาจเกิดขึ้น กลายเป็นอุปสรรคต่อการเคลื่อนย้ายหรือความร่วมมือในระดับภูมิภาค? ความง่ายที่บุคคลสามารถกล่าวหาว่าข้ามพรมแดนได้ เปลี่ยนประเด็นทางกฎหมายในท้องถิ่นให้กลายเป็นปัญหาระหว่างประเทศ เพิ่มความไม่แน่นอนทางการเงินสำหรับผู้ที่ทำหน้าที่เป็นผู้ค้ำประกันหรือผู้สนับสนุน
แม้ว่าเหตุการณ์ปัจจุบันจะเน้นที่เรื่องอาญา แต่หลักการความรับผิดชอบของผู้ค้ำประกันนั้นกว้างขวาง ในเขตอำนาจศาลหลายแห่งในเอเชีย การค้ำประกันส่วนบุคคลมักถูกเรียกขอสำหรับเงินกู้ธุรกิจ สัญญาเช่า และแม้กระทั่งวีซ่าทำงาน ความน่าเชื่อถือที่รับรู้ของผู้ค้ำประกัน ซึ่งมักจะอิงจากชื่อเสียงส่วนบุคคลหรือความสัมพันธ์ อาจบดบังความเปราะบางทางการเงินที่ซ่อนอยู่ การพึ่งพาทุนทางสังคมนี้ แม้ว่าจะฝังรากลึกทางวัฒนธรรม แต่ก็มีความเสี่ยงทางการเงินที่สามารถตกผลึกได้โดยไม่มีการเตือนล่วงหน้า การริบเงิน S$45,000 เป็นสัญญาณของความเสี่ยงพื้นฐานนี้
ข้อโต้แย้งที่แข็งแกร่งที่สุดระบุว่านี่เป็นเหตุการณ์ที่แยกต่างหาก เฉพาะกับการหลบเลี่ยงที่ถูกกล่าวหาของบุคคล และไม่ได้เป็นตัวแทนของความเสี่ยงเชิงระบบที่กว้างขึ้น เป็นความจริงที่ว่าไม่ใช่การจัดการประกันตัวทั้งหมดจะจบลงด้วยการถูกริบ อย่างไรก็ตาม ข้อเท็จจริงของการถูกริบและการรายงานต่อสาธารณะในภายหลัง ได้ยกระดับมันจากการทำธุรกรรมทางกฎหมายธรรมดาให้เป็นตัวบ่งชี้ถึงความเปราะบางทางการเงินที่อาจเกิดขึ้นภายในระบบการค้ำประกัน ข้อจำกัดของการวิเคราะห์นี้คือมันไม่ได้ให้ข้อมูลเกี่ยวกับอัตราความสำเร็จโดยรวมของพันธบัตรประกันตัวหรือจำนวนเงินที่ถูกริบโดยเฉลี่ยทั่วภูมิภาค ซึ่งจะนำเสนอภาพทางการเงินที่ครอบคลุมมากขึ้น อย่างไรก็ตาม กลไกการถ่ายโอนความเสี่ยงจากจำเลยไปยังผู้ค้ำประกันนั้นแสดงให้เห็นอย่างชัดเจน
สำหรับผู้มีส่วนได้ส่วนเสียทั่วเอเชียแปซิฟิก โดยเฉพาะอย่างยิ่งผู้ที่เกี่ยวข้องกับบริการทางกฎหมาย การค้ำประกันทางการเงิน หรือการเคลื่อนย้ายข้ามพรมแดน กรณีของ Lim Tean และ Leong Sze Hian เป็นบทเรียนที่ชัดเจน ใครเป็นผู้จ่ายสำหรับการไม่ปฏิบัติตามข้อกำหนด? ผู้ค้ำประกัน ดังที่การริบเงิน S$45,000 แสดงให้เห็น แนวโน้มขึ้นอยู่กับว่าความเสี่ยงทางการเงินเหล่านี้ได้รับการทำความเข้าใจและตีราคาอย่างชัดเจนเพียงใดในการค้ำประกันในอนาคต ไม่ว่าจะเป็นส่วนบุคคลหรือเชิงพาณิชย์ สิ่งที่ผลลัพธ์ในตอนนี้ขึ้นอยู่กับคือการประเมินความเสี่ยงเริ่มต้นที่เกี่ยวข้องกับการค้ำประกันส่วนบุคคลที่แข็งแกร่งยิ่งขึ้น โดยก้าวข้ามความไว้วางใจไปสู่การเปิดเผยที่สามารถระบุปริมาณได้
แหล่งที่มา
จดหมายข่าว
แปซิฟิก เดลี
บทสรุปคัดสรรจากไทย เอเชีย-แปซิฟิก และทั่วโลก